个人 Agent:是真需求,但是
本文梳理个人 Agent 从 2025 年 Manus 破圈、2026 年初“养龙虾”热潮,到 2026 年 9—10 月国内外大厂集中发产品的完整脉络,并回答一个问题:这是真需求还是噱头,国内能不能做下去。资料来自公开报道、厂商公告与财报,核验截至 2026 年 10 月 15 日;文中区分事实与推断,厂商自报数字仅作量级参照,文末附主要信源。
三句话结论
- 需求是真的,但“云电脑/云手机”是服务商不开放接口时的妥协形态,是手段不是终局。
- 这不是“国外行、国内不行”,而是聚合型服务商与 Agent 正和、入口型平台与 Agent 零和,中美皆然;差别只在入口型平台的占比。国内超级 App 把入口和交易攥在自己手里,问题更硬。
- “打通一切”的通用 Agent 短期做不成,能自负盈亏的是院墙内闭环和垂直信息处理;跨阵营代办生活要等生态或监管松动。而且热度退得比预期快,需求被验证的是好奇心,还不是留存。
三级台阶
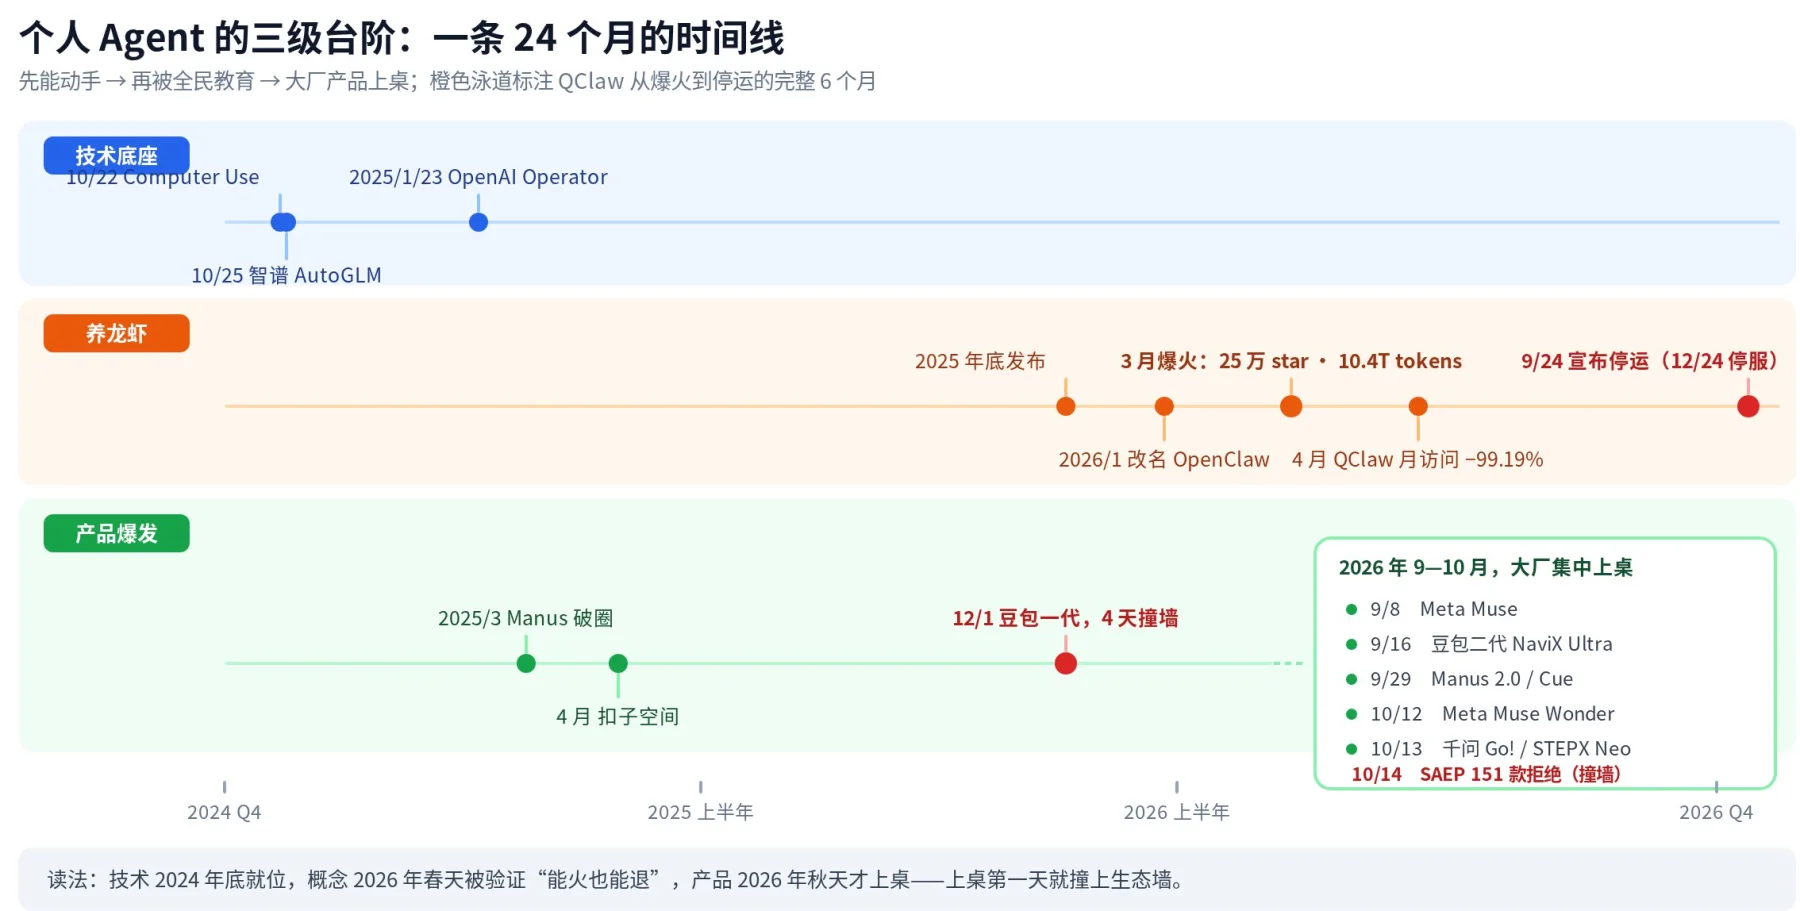
个人 Agent 不是 2026 年秋天突然出现的。它先跨过“能操作电脑和手机”的技术底座,再经“养龙虾”完成一次全民概念普及,最后才走到今天大厂集中发产品。把时间线拉开,这波热潮的来路和现状会清楚得多。
技术底座
Agent 要替人办事,先得能看懂屏幕、点得了按钮。这一步在 2024 年底到 2025 年初集中突破。
| 时间 | 事件 | 意义 |
|---|---|---|
| 2024-10-22 | Anthropic 发布 Computer Use | Claude 3.5 Sonnet 首次能移动光标、点击、输入,公测版”像人一样操作电脑” |
| 2024-10-25 | 智谱发布 AutoGLM | 被业内视为全球首个具备 Phone Use 能力的 Agent,能在真机上稳定走完一条完整操作链路(点外卖、朋友圈点赞) |
| 2025-01-23 | OpenAI 发布 Operator | 自带浏览器替用户执行任务的研究预览版,一上来就官宣联手 DoorDash、Instacart、OpenTable、Uber 等 |
这一级解决的是“能不能动手”。但动手能力本身没有让普通人意识到“AI 能替我干活”,完成这次普及的是“养龙虾”。
养龙虾
“养龙虾”是部署开源 Agent 框架 OpenClaw 的戏称。该项目 2025 年底发布、2026 年初几度改名(Clawdbot → Moltbot → OpenClaw),因图标是一只红色龙虾得名。它做的事就是今天个人 Agent 的雏形:给模型接上手脚,让它在电脑上自己执行任务。
据钛媒体等公开报道,OpenClaw 的 GitHub Star 在不到 60 天突破 25 万,2026 年 3 月单月 Token 调用量约 10.4T,短视频平台相关话题播放量破 10 亿;3 月上旬腾讯大厦楼下出现排队等工程师部署的场面,深圳龙岗区对相关产业给出最高 200 万元补贴。上述数字来自媒体口径,未见官方完整披露,只用于描述热度量级。
腾讯云、火山引擎、阿里云随后推出“一键部署”,腾讯云轻量服务器预装镜像、套餐低至 39 元/月,首发支持接入微信。
退潮同样很快。 腾讯基于 OpenClaw 做的 QClaw 2026 年 3 月 9 日内测,钛媒体称内测一周用户破数百万、4 月月访问量环比下跌 99.19%;9 月 24 日官方宣布 QClaw 于 12 月 24 日停止服务,数据可迁移至 WorkBuddy。退潮原因,正是今天个人 Agent 仍要面对的成本、安全和刚需三道坎。
成本上,本地 Agent 一次多步工作流消耗的 Token 是普通对话的几十到上百倍,公开报道中有用户因 API 密钥配置不当三天损失上万元。安全上,2026 年 3 月国家互联网应急中心、工信部网络安全威胁和漏洞信息共享平台接连预警 OpenClaw 默认配置脆弱、需高权限运行,当时已出现资金被转走、设备被远程控制、文件被清空的案例。需求上,它对普通人不够刚需,部署门槛又高到需要“上门安装”,之后甚至出现付费卸载的生意。
大厂上桌
从 2025 年 3 月 Manus 破圈算起,国内外玩家用了约一年半时间陆续把产品摆上桌;2026 年 9—10 月节奏明显加快。
| 时间 | 玩家 / 产品 | 做了什么 |
|---|---|---|
| 2025-03 | Manus(蝴蝶效应) | 一条演示视频引爆,通用 Agent 自主订房、比价、写旅行文档,上线即排队 |
| 2025-04 | 字节·扣子空间 | 国内较早的通用 Agent 平台,为 Agent 配云手机(安卓)、云电脑(Ubuntu)和专属邮箱 |
| 2025-12-01 | 豆包手机助手一代 | 与中兴合作工程机努比亚 M153,3499 元,以系统级权限跨 App 操作;数天后微信封号、功能收窄(见第三节) |
| 2026-04 起 | 腾讯 LightVela | 腾讯轻量云团队的云端个人助理,4 月上线、8 月付费公测,可经微信/QQ 接入、7×24 在线 |
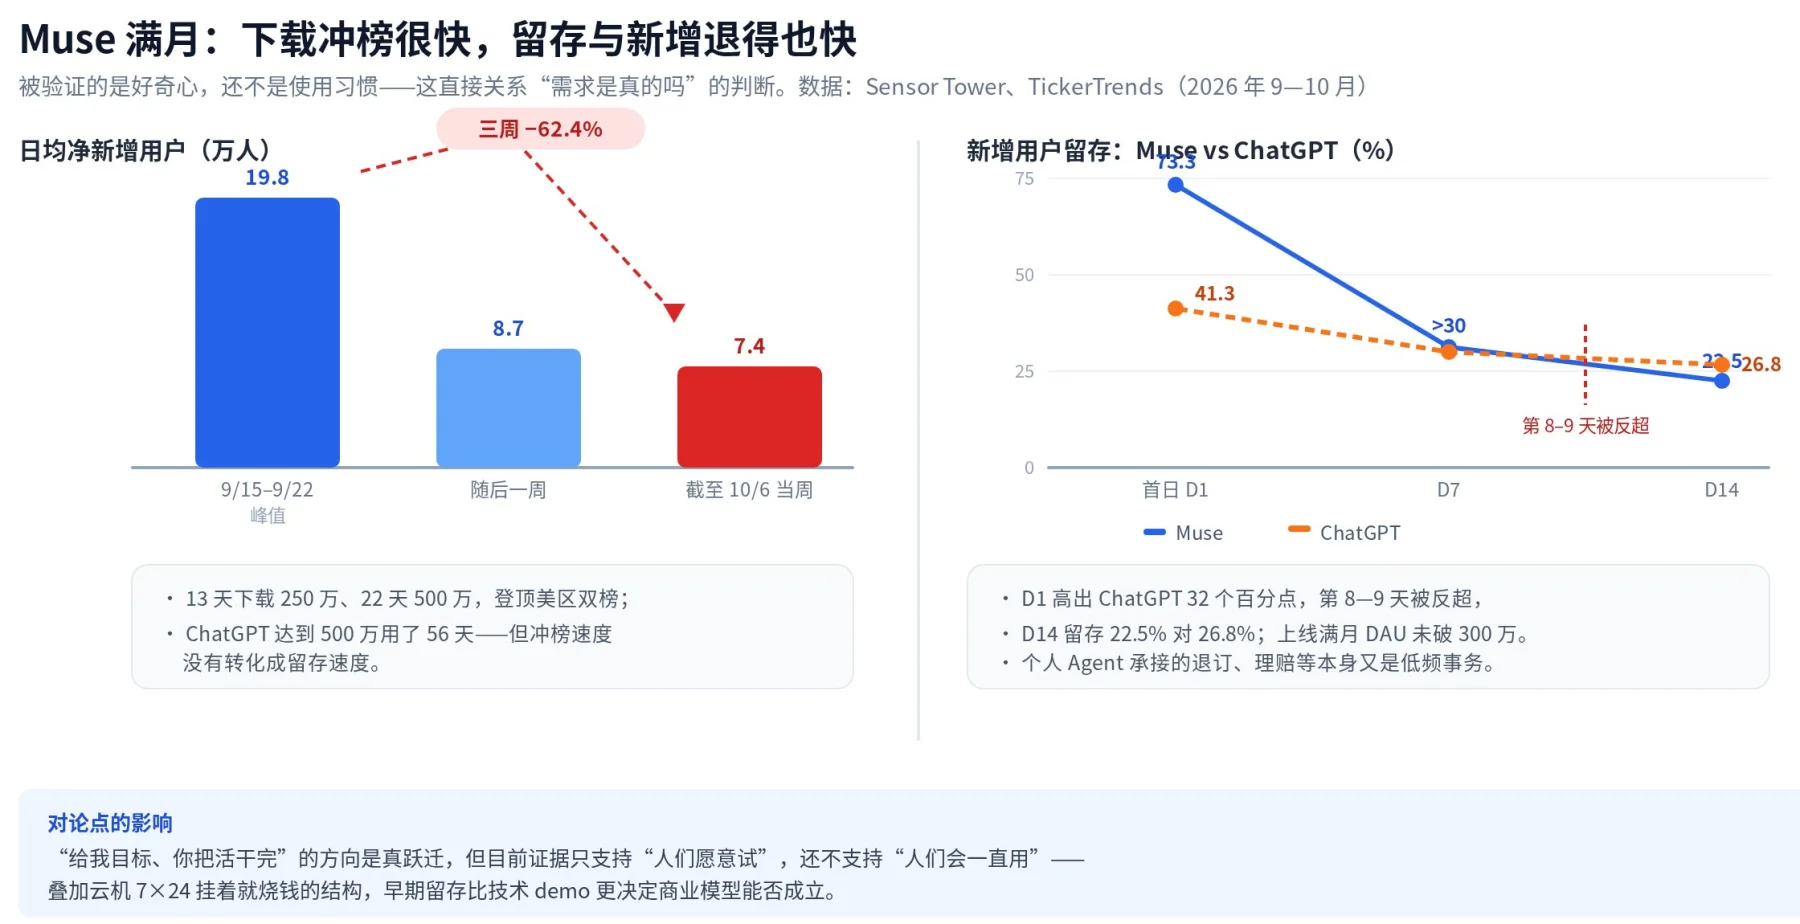
| 2026-09-08 | Meta Muse | 独立云端安全 VM 加 Sentinel 审批,13 天下载破 250 万、登顶美区免费榜(退潮数据见 4.1) |
| 2026-09-16 | 豆包手机助手二代 | 努比亚 NaviX Ultra,5999 元起、备货约 20 万台;改走 SAEP 协议加 MCP/A2A,GUI 降为兜底 |
| 2026-09-29 | Manus 2.0 与 Cue | 推出个人助手应用 Cue(独立邮箱/电话/钱包/云电脑)与远程控制;同期完成超 5 亿美元融资、估值约 40 亿美元 |
| 2026-10 上旬 | 蚂蚁·灵光 2.0 | 小范围内测,定位 Personal Agent,主打长程、多变量任务(异动跟踪、行程重排、钉钉打卡等) |
| 2026-10 上旬 | 字节·小豆(Spell) | 豆包手机助手团队内测的个人助理,4 月起曝光,计划推出独立 App,形态仍有变数 |
| 2026-10-12 | Meta Muse Wonder | 新旗舰模型,宣称对标前沿模型,主打主动记忆与主动专注 |
| 2026-10-13 | 阿里·千问 Go!、阶跃·STEPX Neo | 千问 Go 主打航班理赔、价保退款等实操;阶跃终端 STEPX Neo 先行版 3999 元、10 月 16 日开售,宣称百余款应用接入其智能体 Amoo |
| 2026-10-14 | 豆包 SAEP 公示期满 | 151 款应用声明拒绝 GUI 自动化操作(见第三节) |
这条线里最有戏剧性的是 Manus:2025 年 3 月上线即爆,2025 年 12 月 Meta 以超 20 亿美元收购,2026 年 4 月 27 日国家发改委(外商投资安全审查工作机制办公室)作出禁止投资决定、要求撤销交易;腾讯、红杉中国、真格基金等老股东按约 20 亿美元从 Meta 购回股份,9 月 1 日恢复独立运营,随后完成博裕、IDG 领投的超 5 亿美元融资,投后估值约 40 亿美元。爆火、卖身、被退回、再独立,资本下注的始终是“个人 Agent 是下一代入口”这个判断。
两套逻辑
把各家摆在一起,差别不在技术,而在“服务商和 Agent 是什么关系”。下图用两条链路表示:左为正和、右为零和,红色虚线标出 Agent 撞墙的位置。需要先修正一个过于干净的二分法——正和与零和的分界不是国别,而是服务商靠什么赚钱。
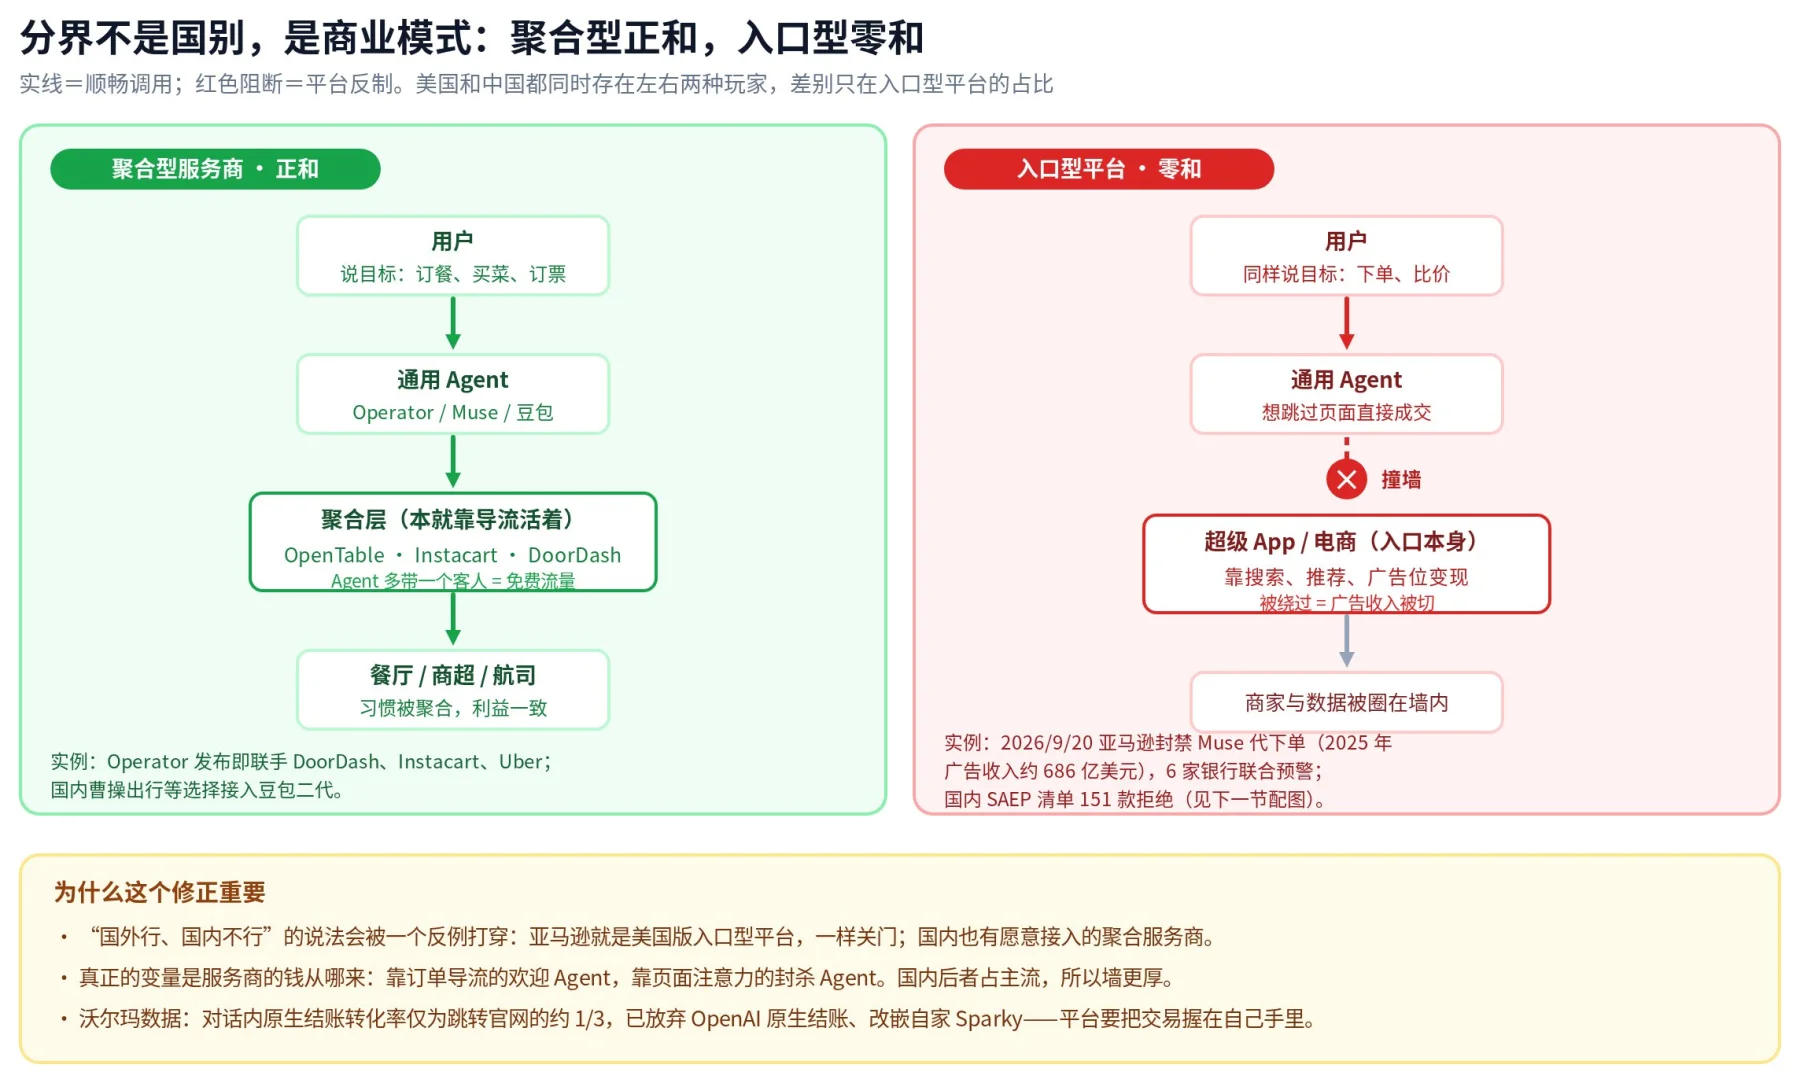
聚合型服务商(餐厅预订、外卖配送、商超代购)本就靠别人导流,Agent 带来订单是增量;入口型平台(掌握搜索、推荐、广告位的超级 App 和电商)靠用户在自己页面里的注意力变现,Agent 替用户跳过页面直接成交是在切它的收入。两类玩家美国和中国都有,区别只是后者在国内占了主流。
聚合型服务商:正和
OpenAI 的 Operator 2025 年 1 月发布时即联手 DoorDash、Instacart、OpenTable、Uber、Priceline。这些服务商本就活在“被聚合”的位置上:餐厅靠 OpenTable 接单,商超靠 Instacart 配送,Agent 多带一个客人等于多一个免费流量入口,谈 API 是双赢。
但同样在美国,入口型平台选择了关门。2026 年 9 月亚马逊封禁 Muse 代下单,理由是未获授权、不主动披露身份、存在凭证抓取与数据安全风险;更深一层是 Agent 绕过首页和搜索竞价直接成交,动的是亚马逊 2025 年约 686 亿美元的广告收入。随后美国银行、NatWest 等 6 家机构联合预警 Agent 购物的欺诈与隐私风险。国内的拒绝名单和这一幕是同一件事。
入口型平台:零和
美团、淘宝、拼多多自己就是终端和入口,护城河是用户必须进 App、消费它分发的流量。Agent 替用户下单,既绕过流量分发,又可能把平台降格成无差别的后端供货商,平台没有动力开门。国内大厂因此被逼出两条路。
第一条是院墙内闭环。2026 年 1 月 15 日千问 App 全面接入淘宝、支付宝、淘宝闪购、飞猪、高德,上线超 400 项 AI 办事功能,并在对话内接入支付宝 AI 付。10 月 13 日的千问 Go! 主打航班理赔、价保退款等场景,公开测评中有用户通过它翻历史订单、核对多家航司后拿到 70 元延误理赔。数据和接口都是自己的,Agent 才真能干活。
第二条是想办法碰别人的 App,豆包手机是最典型的样本,下一节展开。
豆包手机撞墙
千问走的是院内安全路,豆包手机走的是碰别人院墙的路。两代产品的遭遇,把入口型平台与 Agent 的冲突演示得最完整。
一代硬闯
2025 年 12 月 1 日,豆包手机助手一代随努比亚 M153 工程机发售,借助系统级事件注入/无障碍权限读屏并模拟点击。据 36 氪等媒体梳理,12 月 2 日晚部分用户微信账号因“登录环境异常”被封,12 月 3 日豆包下线微信操作并协助解封,从发布到收窄约四天。另据界面新闻,一代首批约 3 万台 48 小时售罄,之后微信登录、支付宝验证和多家银行 App 先后受限。
腾讯的立场在 2026 年 1 月内部年会上由马化腾明确:反对以黑产外挂方式把用户手机和电脑屏幕录屏传到云端,认为这“极其不安全、不负责任”。技术之争由此被定性为立场之争——要不要让外部 Agent 碰到自己的用户。
二代敲门
2026 年 9 月 16 日上市的二代(努比亚 NaviX Ultra,12+512GB 版 5999 元、国补后 5499 元起,备货约 20 万台)换了打法,从“破门”退到“敲门”:协议优先、模拟兜底、人工确认,主线走 MCP 与 A2A,GUI 读屏降为补位;同时推出 SAEP(屏幕自动化操作声明协议),让 App 从页面、业务意图、操作类型三个层面声明是否允许被操作。
10 月 14 日 SAEP 30 天公示期满,官方清单显示 151 款应用声明拒绝其 GUI 屏幕自动化操作 :腾讯系约 65 款(微信、QQ、腾讯会议等),阿里系 23 款(淘宝、支付宝、高德、饿了么等),另有美团系、快手系、拼多多、小红书、Kimi、DeepSeek,以及工商银行、招商银行等多家银行。开发者之后仍可随时追加拒绝。
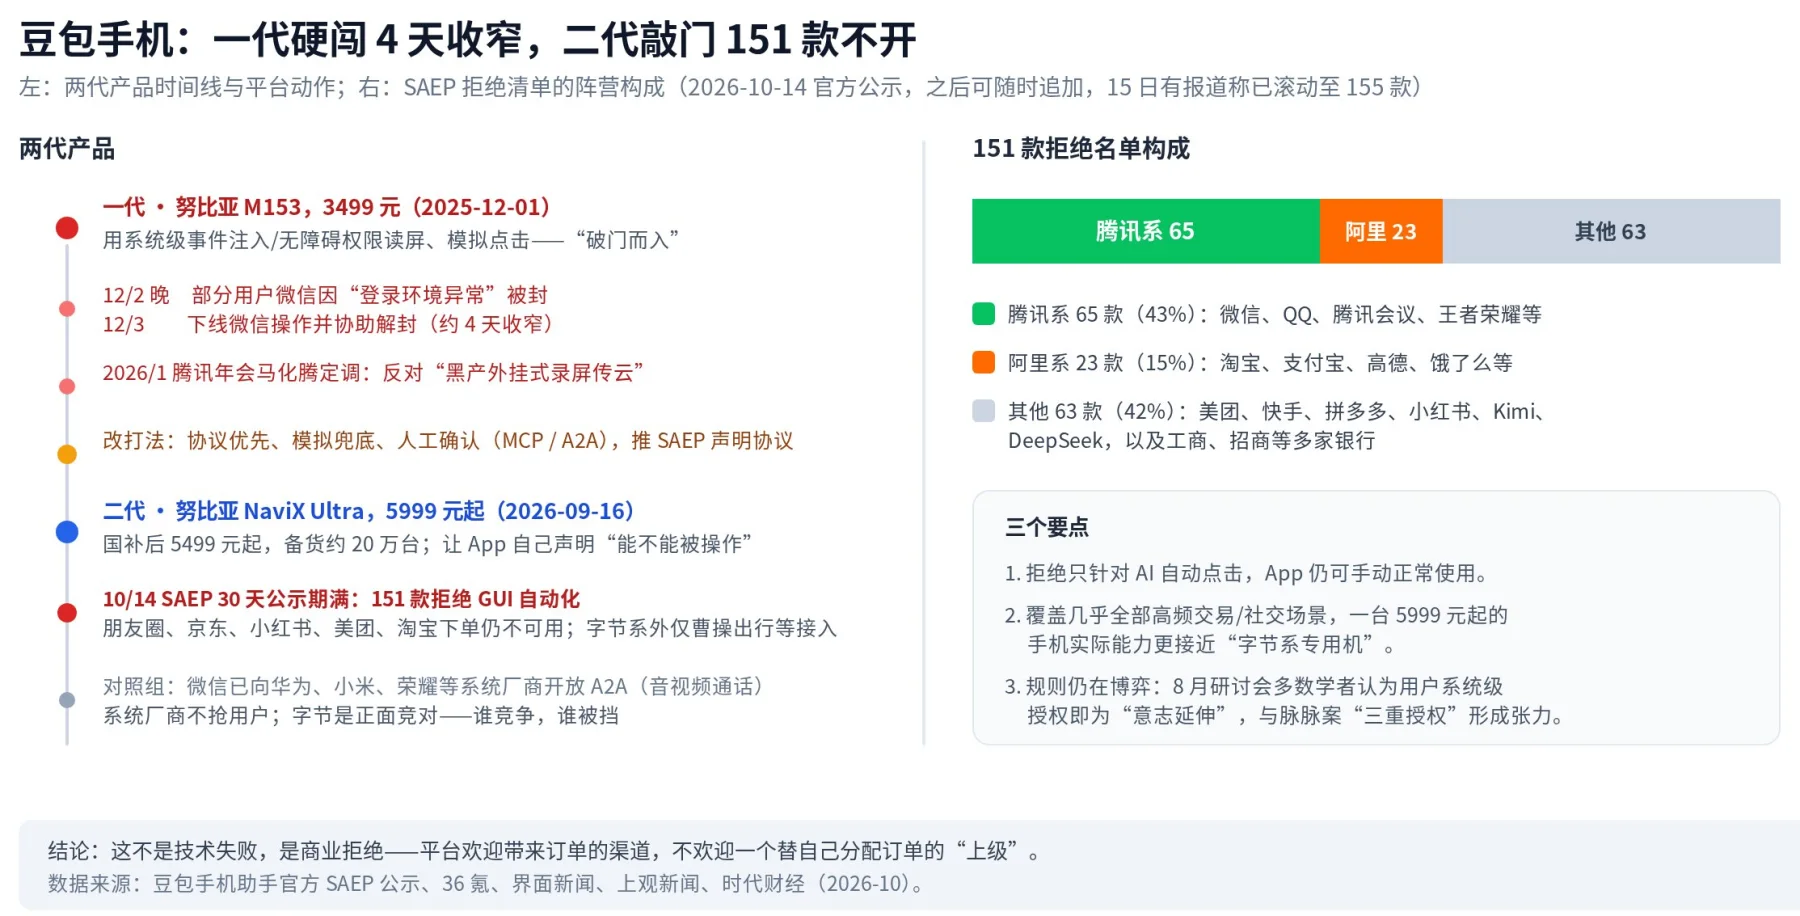
这是商业拒绝而不是技术失败。公开实测中,二代仍无法完成微信发朋友圈、京东购物、小红书发帖、美团与淘宝下单,微信支付转账需双重认证,支付宝、美团及银行 App 不支持 AI 直接操作;字节系之外的协议合作方只有曹操出行、汽水音乐等少数几家。需要说明的是,拒绝仅意味着不允许 AI 自动点击,App 本身仍可手动正常使用。
平台的逻辑一致:欢迎带来订单的渠道,不欢迎一个替自己分配订单的“上级”。2026 年以来荣耀等手机厂商与微信落地了 AI 智能体合作,系统语音助手可以发起微信音视频通话;系统厂商不与微信争夺用户和交易,字节则是正面竞对,待遇因此不同。谁构成竞争,谁就被挡在门外。
法律规则仍在博弈。2026 年 8 月 23 日“大模型智能体授权的法律构造与用户权益保障”研讨会上,中国人民大学法学院副教授黄尹旭等多数学者认为,GUI 路径下 Agent 是用户意志的延伸,没有获取第三方后台数据或破解接口,用户系统级授权即具正当性,不应再要求平台“双重授权”;但法治网等讨论也同时强调,即便有用户授权也不得绕开平台技术管理措施、须遵循最小必要原则。这与 2016 年新浪微博诉脉脉案确立的“三重授权”原则形成张力,短期不会有定论。
四个判断
云电脑不是终局
“给我一个目标,你把活干完”代表从工具到代理的跃迁,这个方向成立,也是 Manus 在收购被叫停后仍能拿到 40 亿美元估值的原因。
但需求为真不等于云机形态为真。给每个用户挂一台常驻云电脑/云手机,是两个约束下的妥协:手机 App 不能长时间后台运行,进程会被系统杀掉;服务商不开放接口,Agent 只能在不受限环境里模拟操作。一旦服务商提供面向 Agent 的接口、或端侧能力足够常驻,云机就应被替代。需求侧的早期数据也不乐观,如下图所示:下载验证了好奇心,留存还没有验证习惯。
成本结构
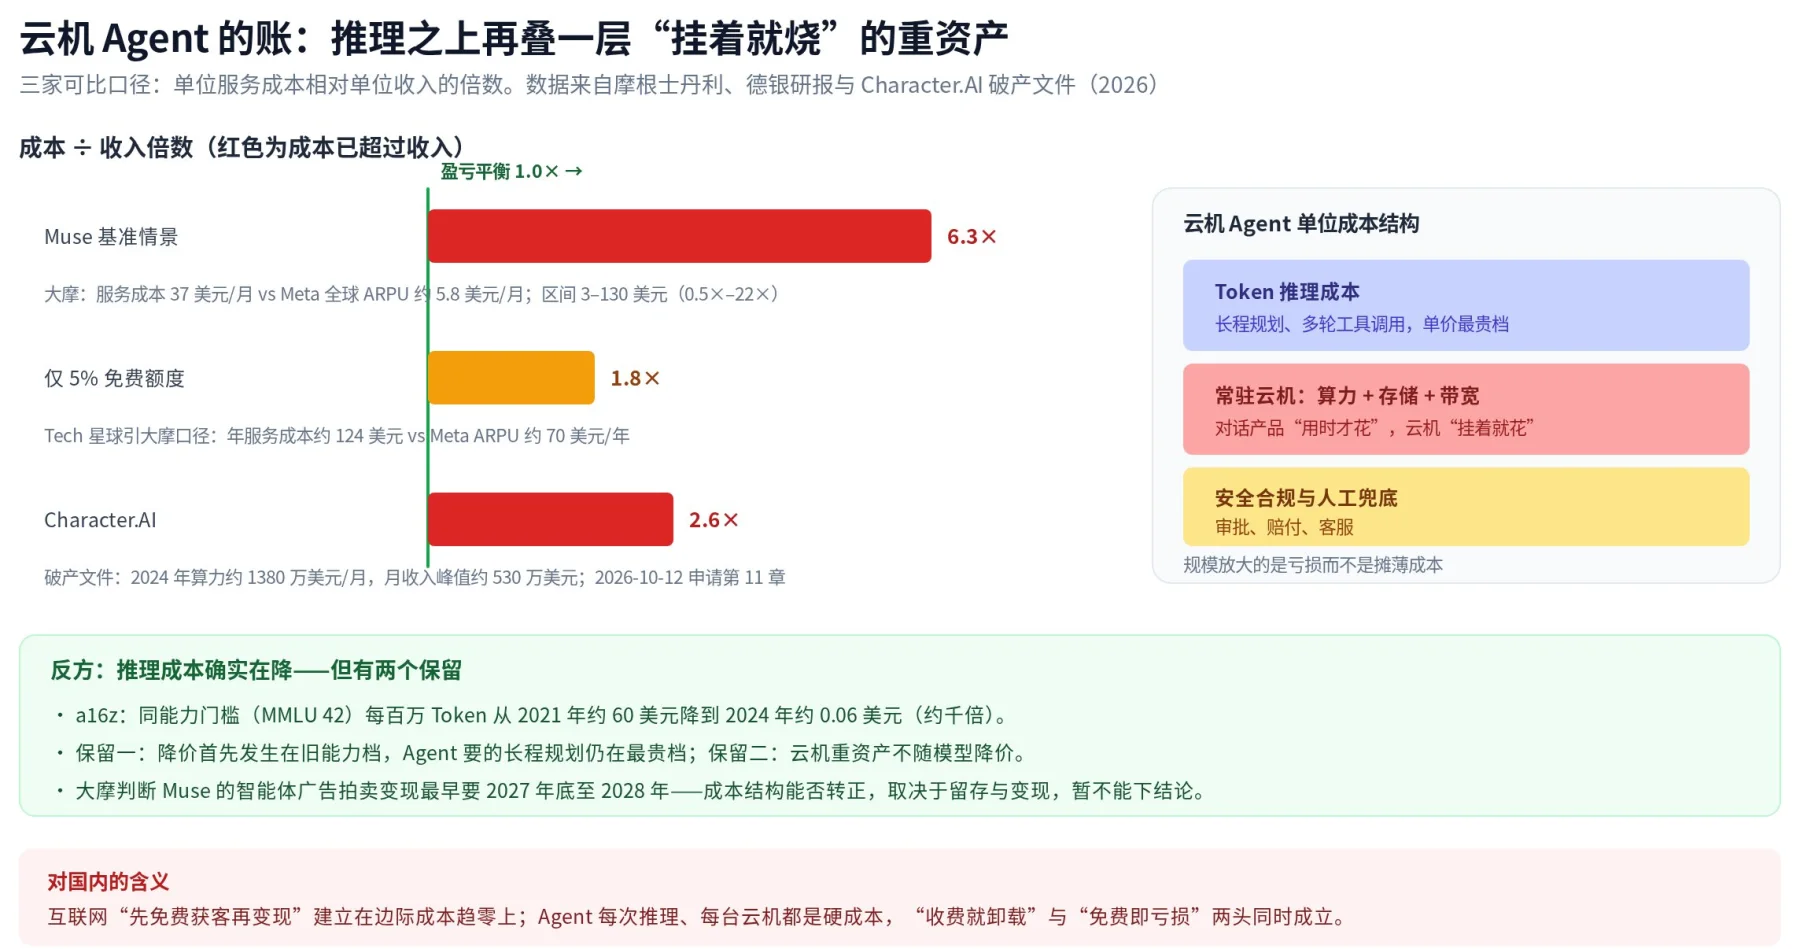
这是最硬的一道坎。云机 Agent 在推理成本之上又叠了一层重资产:除了 Token,还要为每个活跃用户承担常驻虚拟机的算力、存储与带宽。对话产品“用时才花钱”,云机“挂着就花钱”。
| 参照 | 公开口径 |
|---|---|
| 国内大模型公司 | 2025 年智谱经调整净亏约 31.82 亿元、MiniMax 经调整净亏约 2.51 亿美元(均为公司年报口径,MiniMax 另有约 18.72 亿美元含优先股公允价值变动的账面亏损) |
| 豆包 | 月活约 3.45 亿—3.82 亿(2026 年 8—9 月,不同第三方数据库口径不一),第三方测算单月净亏约 2.1 亿—2.7 亿元;日均 Token 调用量约两年增长千倍(2024 年 5 月约 1200 亿到 2026 年 3 月约 120 万亿,6 月媒体报道已至约 180 万亿,不同来源口径不一) |
| Meta / Muse | Meta 2026 年资本开支指引约 1300 亿—1450 亿美元;摩根士丹利测算 Muse 每用户每月服务成本约 3—130 美元、基准情景约 37 美元,并判断其智能体广告拍卖变现最早要到 2027 年底至 2028 年 |
| 创业公司参照 | Character.AI 于 2026 年 10 月 12 日在美国申请第 11 章破产保护(约 2000 万月活、申报负债 5000 万—1 亿美元,Google 为最大债权人),主因是陪伴产品的推理与获客成本长期无法被收入覆盖 |
安全与信任
用户的疑虑很朴素:让它租个房,万一它把房子卖了怎么办。风险有两层,都真实存在。
一层是 Agent 会犯错且无法根除。OpenAI 等厂商承认,针对 Agent 的间接提示注入(把恶意指令藏在它要读的网页或邮件里)短期内难以彻底解决。另一层是权限集中后的责任归属:AI 买错商品、转错账、泄露地址,损失由谁承担,订单与支付信息在截图、传输和存储中如何保护,目前都没有成熟规则。
行业给出的方向高度一致——敏感动作必须留人工确认。Muse 用独立 Sentinel 审批、敏感操作再问用户、且不接触用户密码和支付方式;支付宝 AI 付把意图校验、用户授权、可信存证、权责判定串成链路;豆包二代也把支付、实名校验交还给用户。代价是明确的:信任要靠“该停下时问一句”建立,而这恰好削弱了“全自动”的卖点。
和养龙虾的同与不同
一个自然的疑问是:个人 Agent 会不会就是又一次“养龙虾”?两者确实容易混在一起,需要把相同和不同分开。
有一个实质区别,也有一个关键的相似。
区别在底层能力。 养龙虾热时多数应用是概念套壳,模型还撑不起稳定的多步执行;这一轮背后的规划、工具调用和长程执行能力是真实进步,因此不会简单归零。 相似在最后一公里。 养龙虾卡在“跑起来了却没有非用不可的场景”,个人 Agent 在国内卡在“操作不了真正提供服务的 App”。能力再强,只要链路上有一环走不通,用户价值就趋近于零。
所以更准确的结论是:技术和需求为真,但国内能普惠落地的版本会明显缩水。它不会归零,但也不会是宣传里“一台云电脑包办一切”;先跑出来的会是第五节的两块场景。
国内能做什么
“打通一切”的通用个人 Agent 在国内短期做不成,卡点是入口与数据被几家超级 App 割据,它们与 Agent 是零和关系,151 款拒绝名单就是结果。但做不成的只是理想形态,按可行性排序,有四条不同的路。
下表按可行性从高到低排列:A、C 不依赖别人开门,B 取决于利益是否一致,D 需要外部力量。
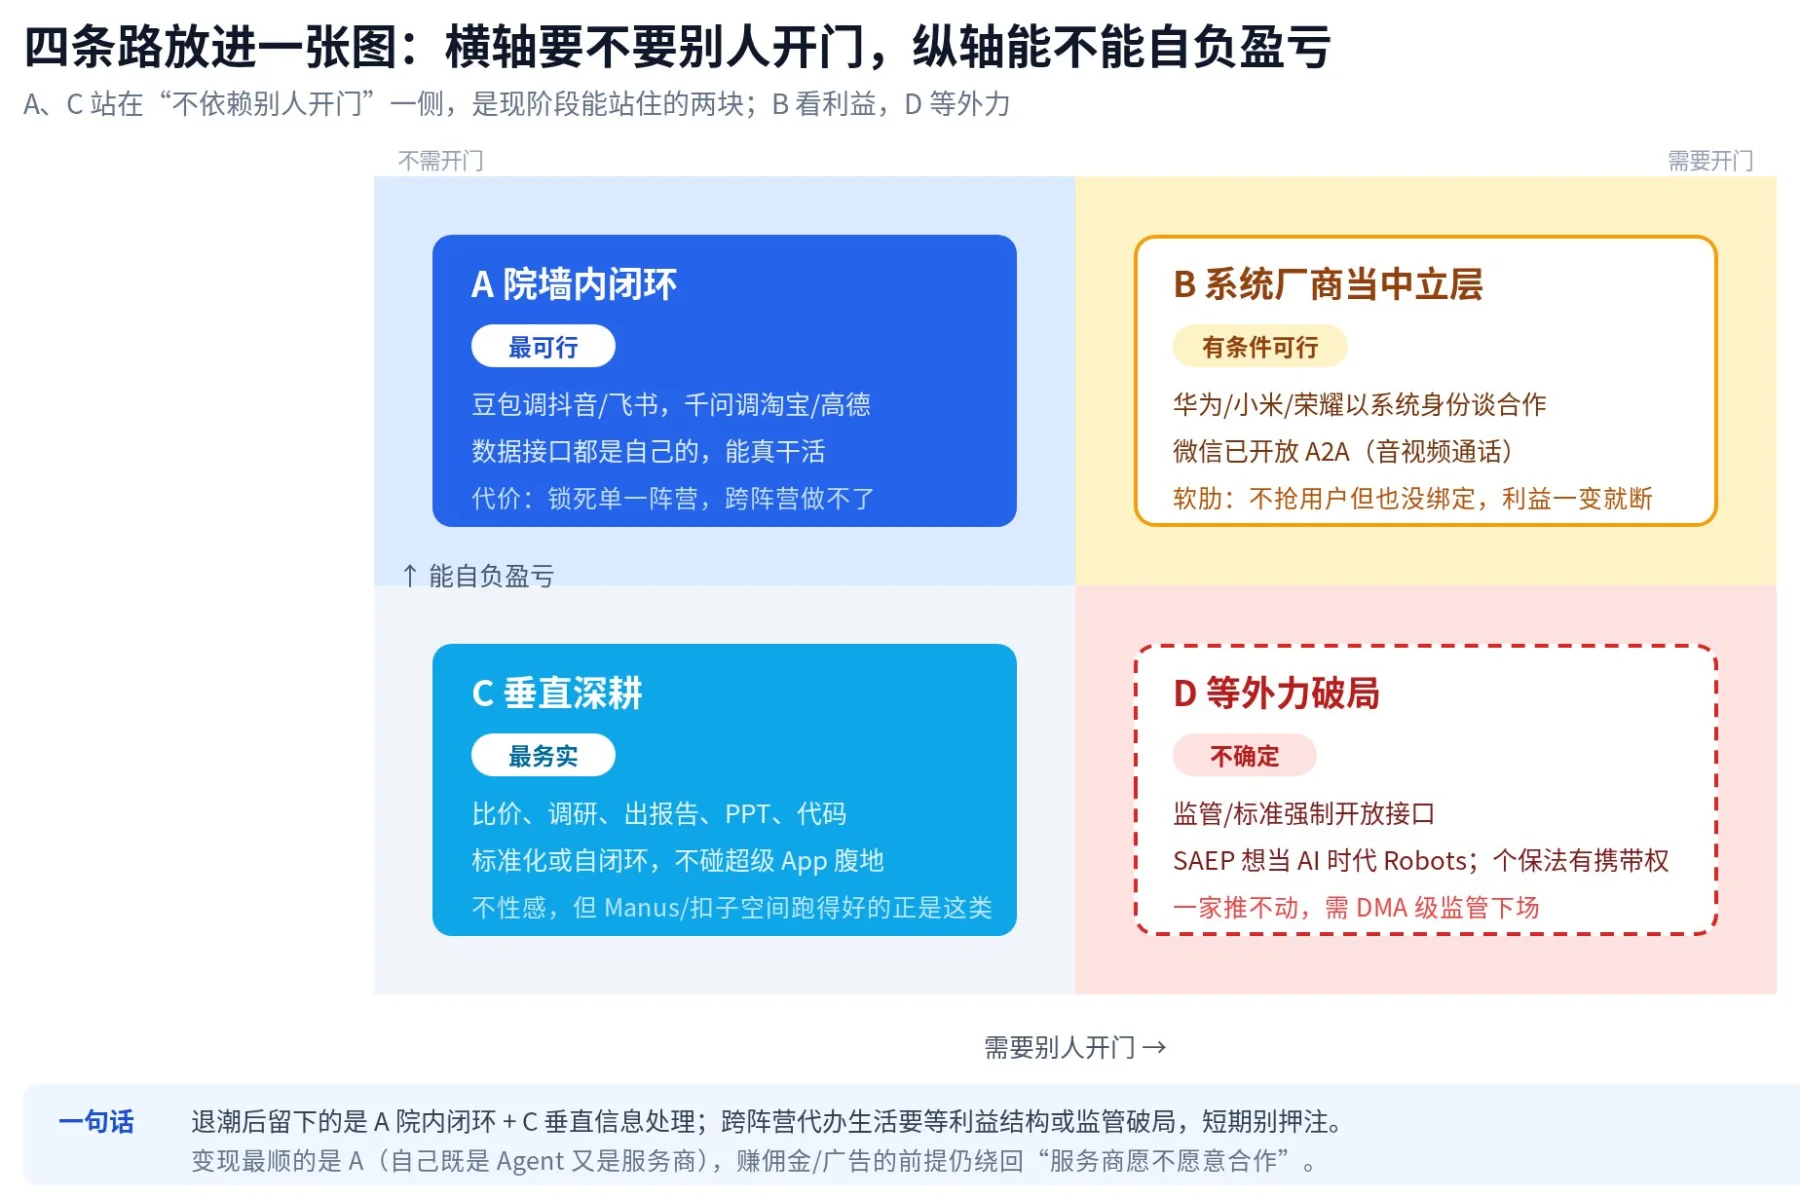
对 B 需要保持克制:系统厂商比 App 级 Agent 多一点中立身份,荣耀、华为、小米与微信的合作证明了这一点,但手机厂商之间同样存在竞争,也不掌握用户增量,合作随时可能因利益变化而收紧。所以 B 是“有条件可行”,不是稳定答案;当前真正站得住的仍是 A 和 C。
商业化
这条路在国内商业化尤其难,难在两头都不通。
一头是用户付费意愿弱。豆包 2026 年 6 月 24 日上线三档订阅(68 元、200 元、500 元/月),引发“收费就卸载”的争议;成本更高的个人 Agent 让用户直接付高价订阅,难度更大。另一头是免费换增长的旧逻辑失灵:互联网产品边际成本趋近于零,而 Agent 的每次推理和每台云机都是硬成本,规模放大亏损而不是摊薄成本。
海外的转向提供了参照:2026 年 3 月 OpenAI 放弃 ChatGPT 的 Instant Checkout(沃尔玛数据显示对话内直接结账转化率约为跳转官网的三分之一),转向“发现加导流”和广告,沃尔玛则把自有助手 Sparky 嵌入 ChatGPT、把结账留在自己手里。搬到国内,最现实的收入不是向用户收订阅,而是把 Agent 做成导购和分发入口、向服务商收佣金或广告费——前提仍然是服务商愿意合作。这也是 A(自己既是 Agent 又是服务商)在商业上最顺的原因。
结语
这波个人 Agent,技术是真的,需求也是真的,但国内能普惠落地的版本会打折。它不会像养龙虾那样归零,因为底层能力有实质进步;也不会很快变成“一台云电脑包办一切”,因为入口、成本和信任三道关都还没过。
退潮之后能留下的,大概率是巨头院墙内的闭环和不依赖他人入口的垂直信息处理;跨阵营代办真实生活,要等利益结构或监管规则松动,短期不宜押注。
更长期的变量可能不是谁的 Agent 更强,而是出现一批天生面向 Agent、以被协议调用为第一设计原则的新服务。它们不需要从超级 App 买流量,但必须在现有流量格局里撕开一个口子;如果有人做成,会是一个新的平台级机会。
注:本文为基于公开信息的分析判断,非投资或经营建议。文中月活、Token 量、亏损额等数字来自厂商公告、财报与公开报道,口径不一,仅用于量级参照。
主要信源
- Manus 收购与叫停:人民网/环球时报社评、央广网、中国经济网(2026-04,国家发改委禁止投资决定);融资与估值:36 氪、蓝鲸新闻、东方财富(2026-09/10,超 5 亿美元、约 40 亿美元估值)。
- Meta Muse:Sensor Tower、TickerTrends、摩根士丹利研报(经新浪财经、华尔街见闻、36 氪转引,2026-09/10)。
- 豆包手机与 SAEP:豆包手机助手官网公示、36 氪、界面新闻、北京商报、新晚报、杭州每日商报(2025-12、2026-09/10)。
- OpenClaw / QClaw:光明网、中国新闻网、工信部网络安全威胁与漏洞信息共享平台预警、钛媒体、澎湃新闻(2026-03、2026-09)。
- 厂商与行业:阿里巴巴集团公告与央广网(千问接入)、Tech 星球/腾讯新闻(腾讯 LightVela、蚂蚁灵光 2.0、字节小豆)、中兴通讯官网(NaviX Ultra 定价)。
- 财务与成本:智谱/MiniMax 年报(经人民网、证券时报报道)、a16z《LLMflation》、摩根士丹利、新浪财经、36 氪;Character.AI 破产:证券时报、新浪财经、虎嗅(2026-10-12)。
- 法律:2026-08-23 智能体授权研讨会报道(澎湃、新浪财经)、法治网、新浪微博诉脉脉案相关裁判梳理。